Je reviens sur l’évolution de la paire Euro/Dollar six mois après mon intervention du 22 mars dernier (Euro : direction incertaine face au dollar – Matières premières et Or – Les pépites de J.M)
A la suite du signal délivré fin avril par le croisement des courbes de Pression Isobourse 5 et 20 mois, l’EUR/USD a engagé une phase de progression à partir de mai 2025 pour atteindre les 1,20 USD en janvier 2026.
A la clôture de ce même mois, l’apparition d’un doji longues jambes, figure traduisant une forte indécision du marché, constituait le signal d’un mouvement de repli qui a été validé fin juillet par le croisement baissier de ces courbes de Pression, confirmant ainsi un retournement de tendance de moyen terme
Graphe mensuel Isobourse de la paire Euro/USD
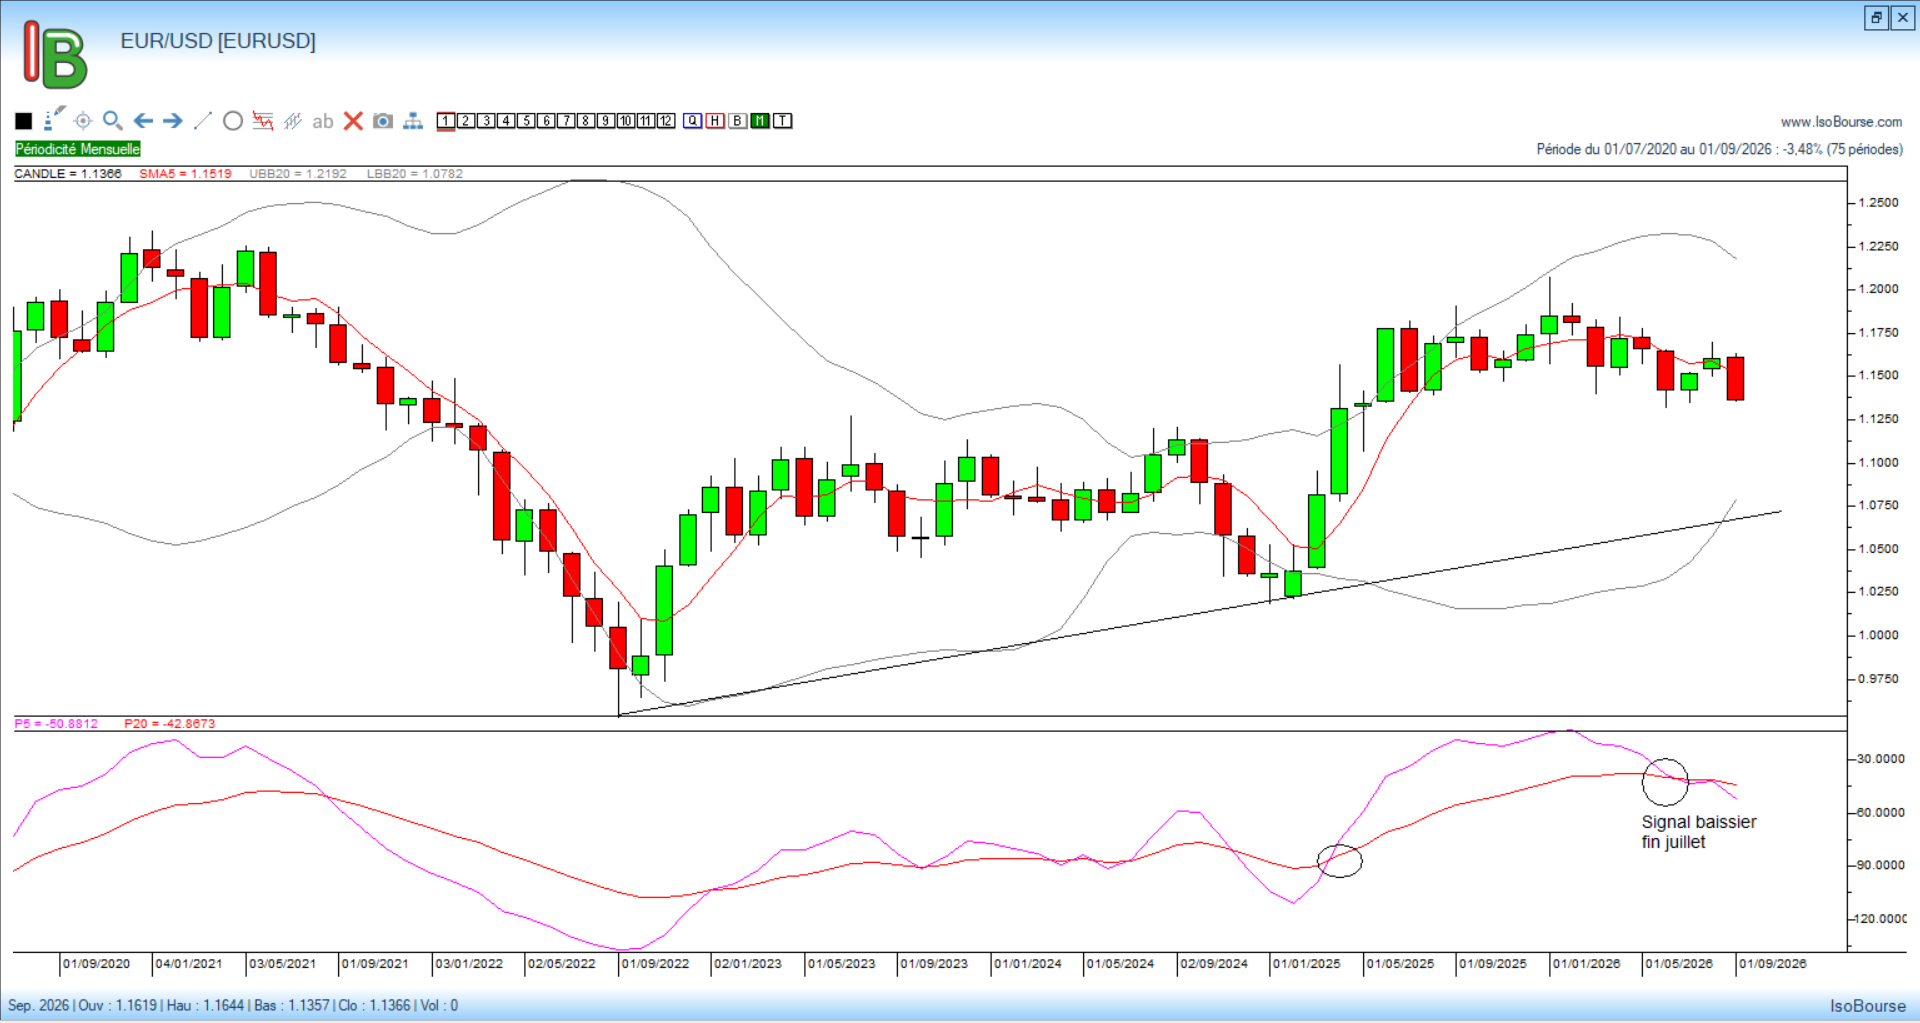
Deux mois après ce changement de tendance, nous nous retrouvons dans une configuration beaucoup plus classique avec la hausse simultanée des rendements américains à 10 et 30 ans et du dollar.
Dans ce contexte, la hausse des Treasury bonds reflète davantage un différentiel de croissance et de taux d’intérêt favorable aux États-Unis qu’une prime de risque accrue sur les actifs américains.
Le marché semble considérer que l’économie américaine conserve un avantage relatif sur la zone euro, soutenant ainsi l’appréciation du billet vert.
Quels secteurs européens du Stoxx Europe 600 profitent d’un dollar fort ?
– La technologie, un secteur fortement exposé au dollar à travers ses ventes internationales, notamment dans les semi-conducteurs et les équipements technologiques
– La santé, dont une part significative du chiffre d’affaires est réalisée aux États-Unis et facturée en dollars
– Les biens et services industriels, grâce à l’exposition internationale de groupes actifs dans les équipements électriques, l’automatisation, la robotique ou encore l’aéronautique
– La construction et les matériaux, plusieurs acteurs majeurs du secteur réalisant une part importante de leurs revenus en Amérique du Nord.
À l’inverse, les secteurs plus domestiques, tels que les services aux collectivités ou l’immobilier, ont généralement tendance à moins bénéficier d’un environnement marqué par un dollar fort et des rendements obligataires durablement élevés.
La question essentielle pour les prochains mois reste désormais la suivante : le dollar s’apprécie t-il parce que l’économie américaine surperforme réellement celle de la zone euro, ou parce que les investisseurs recherchent davantage de sécurité dans un environnement international plus incertain ?
Laisser un commentaire