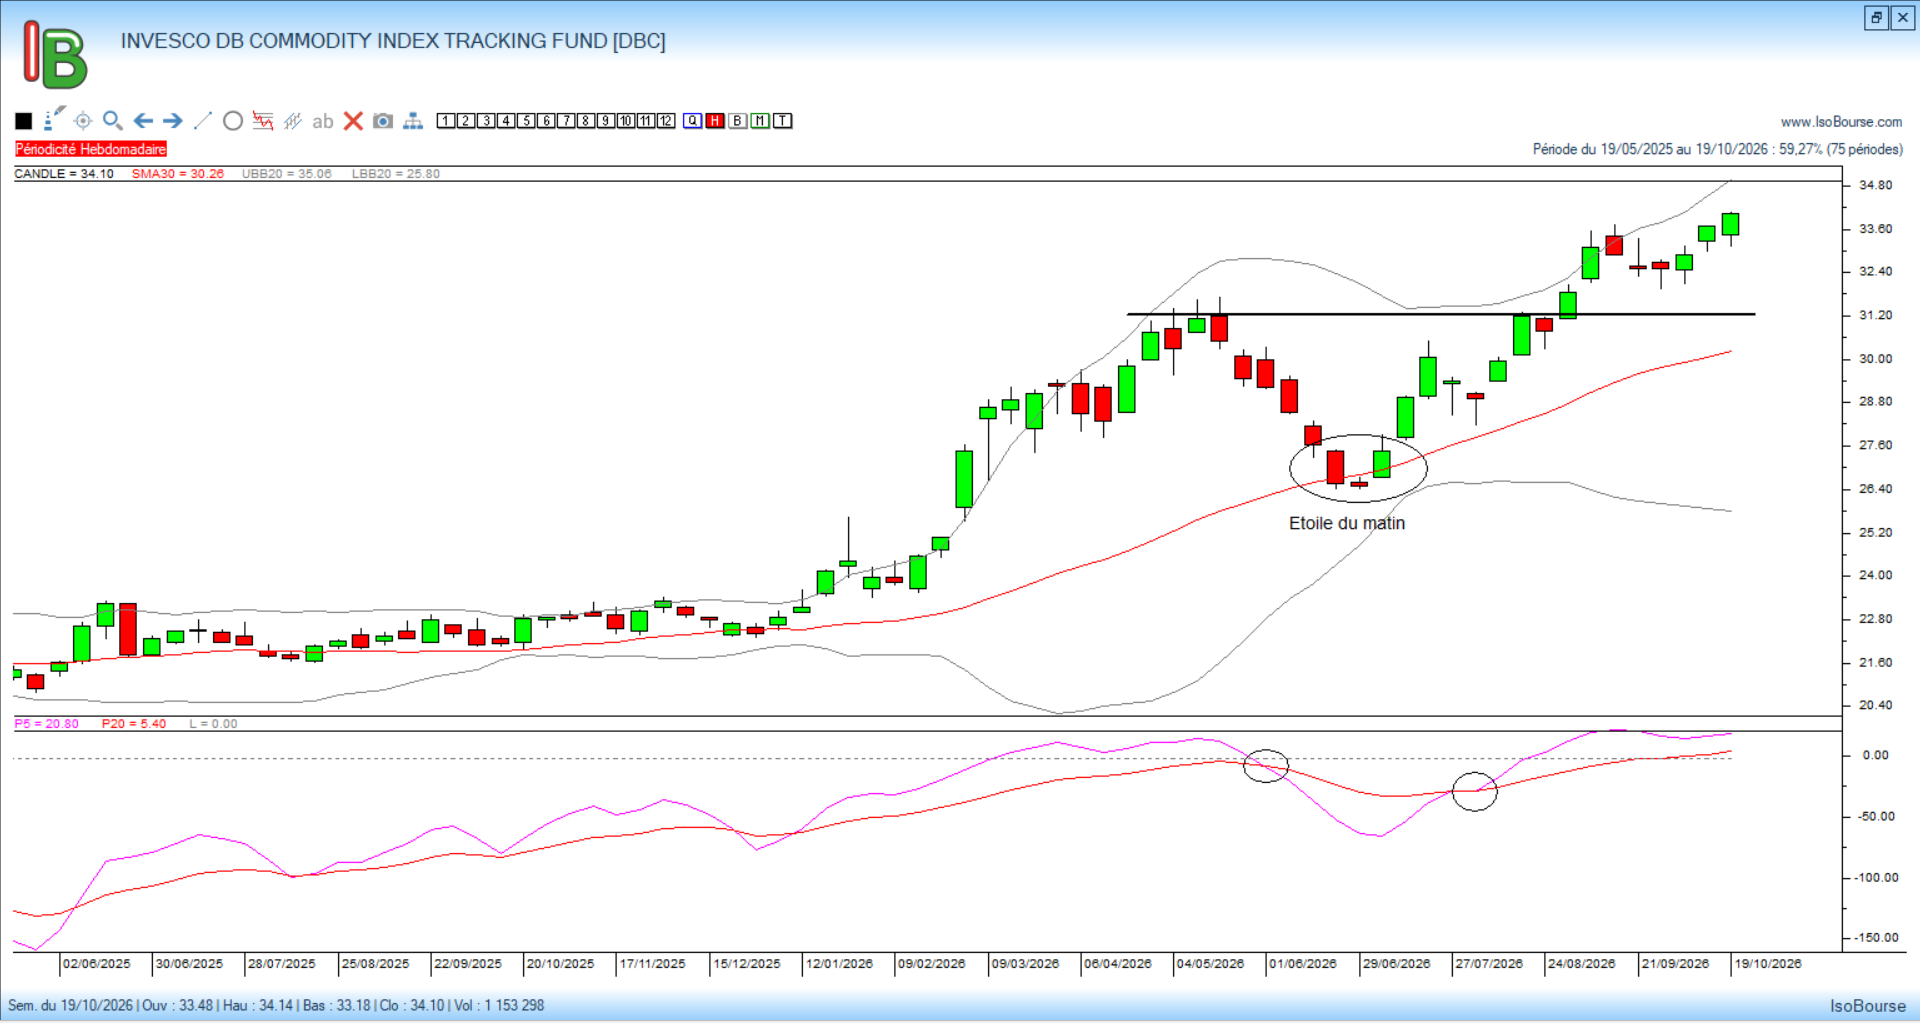
Il me paraît important de faire un nouveau point sur l’évolution de l’Invesco DB Commodity Index suite à ma publication de juillet dernier (Invesco DB Commodity Index et WTI – Les pépites de J.M) alors que la reprise haussière de l’indice s’affirme semaine après semaine.
Le marché des matières premières pourrait nous avertir d’un retour de l’inflation avant même que celle-ci ne se reflète pleinement dans les statistiques officielles. Quels facteurs pourraient l’alimenter et pourquoi risque t-elle de résister dans les prochains mois ?
Parmi les données disponibles qui renforcent cette thèse : le DBC a enregistré une progression de 10,47 % en juillet 2026, puis une performance annuelle de 52,50 % à à ce jour.
Parallèlement, la Réserve fédérale américaine signalait une accélération de l’inflation, tandis que l’OCDE relevait une remontée des prix de certaines matières premières (Monetary Policy: Monetary Policy Report)
Pourquoi l’inflation pourrait-elle durer ?
L’énergie constitue le premier facteur de risque. Une hausse durable du pétrole et des carburants se répercute sur les transports, la logistique, la production industrielle et, indirectement, sur le prix de nombreux biens de consommation.
Les matières premières industrielles représentent un deuxième enjeu. Une hausse simultanée de plusieurs ressources augmente les coûts de production des entreprises. Lorsque les marges ne permettent plus d’absorber ces augmentations, une partie des coûts est transférée aux clients.
L’alimentation constitue un troisième canal de transmission. Les prix agricoles dépendent notamment des coûts des engrais, de l’énergie et du transport. Une hausse durable de ces composants peut finir par se retrouver dans les prix alimentaires.
Quelles conséquences pour les marchés financiers ?
- Les obligations : une remontée des anticipations d’inflation et des taux pourrait exercer une pression sur les cours des obligations à taux fixe, en particulier lorsque les rendements initiaux sont faibles.
- Les actions : Les entreprises capables d’augmenter leurs prix pour compenser la hausse de leurs coûts pourraient mieux s’en sortir que celles dont les marges sont fragiles.
- Les matières premières : elles pourraient continuer à bénéficier de tensions sur l’offre, mais leur volatilité resterait élevée.
- L’or : il pourrait profiter des inquiétudes monétaires et géopolitiques, même si une hausse des taux réels et du dollar constituerait un obstacle.
Conclusion
La reprise haussière d’Invesco DB depuis juillet 2026 constitue un signal de marché important. Elle intervient dans un contexte de tensions énergétiques, de remontée de certaines matières premières (métaux industriels notamment) et d’inflation encore élevée aux États-Unis.
Si les matières premières poursuivent leur progression et si cette hausse se « transmet » aux prix à la production, aux biens et aux services, les marchés pourraient être confrontés à un environnement monétaire plus contraignant que prévu.
Laisser un commentaire