Le troisième trimestre 2026, qui vient de s’achever, aura été un trimestre de retournement pour la Bourse de Paris : après un début d’été encore favorable, le CAC 40 a nettement corrigé en août puis surtout en septembre.
Le bilan en chiffres : hausse de 1,26 % en juillet, baisse de 2,06 % en août, baisse de 4,44 % en septembre, soit une baisse de 5,23 % sur le trimestre.
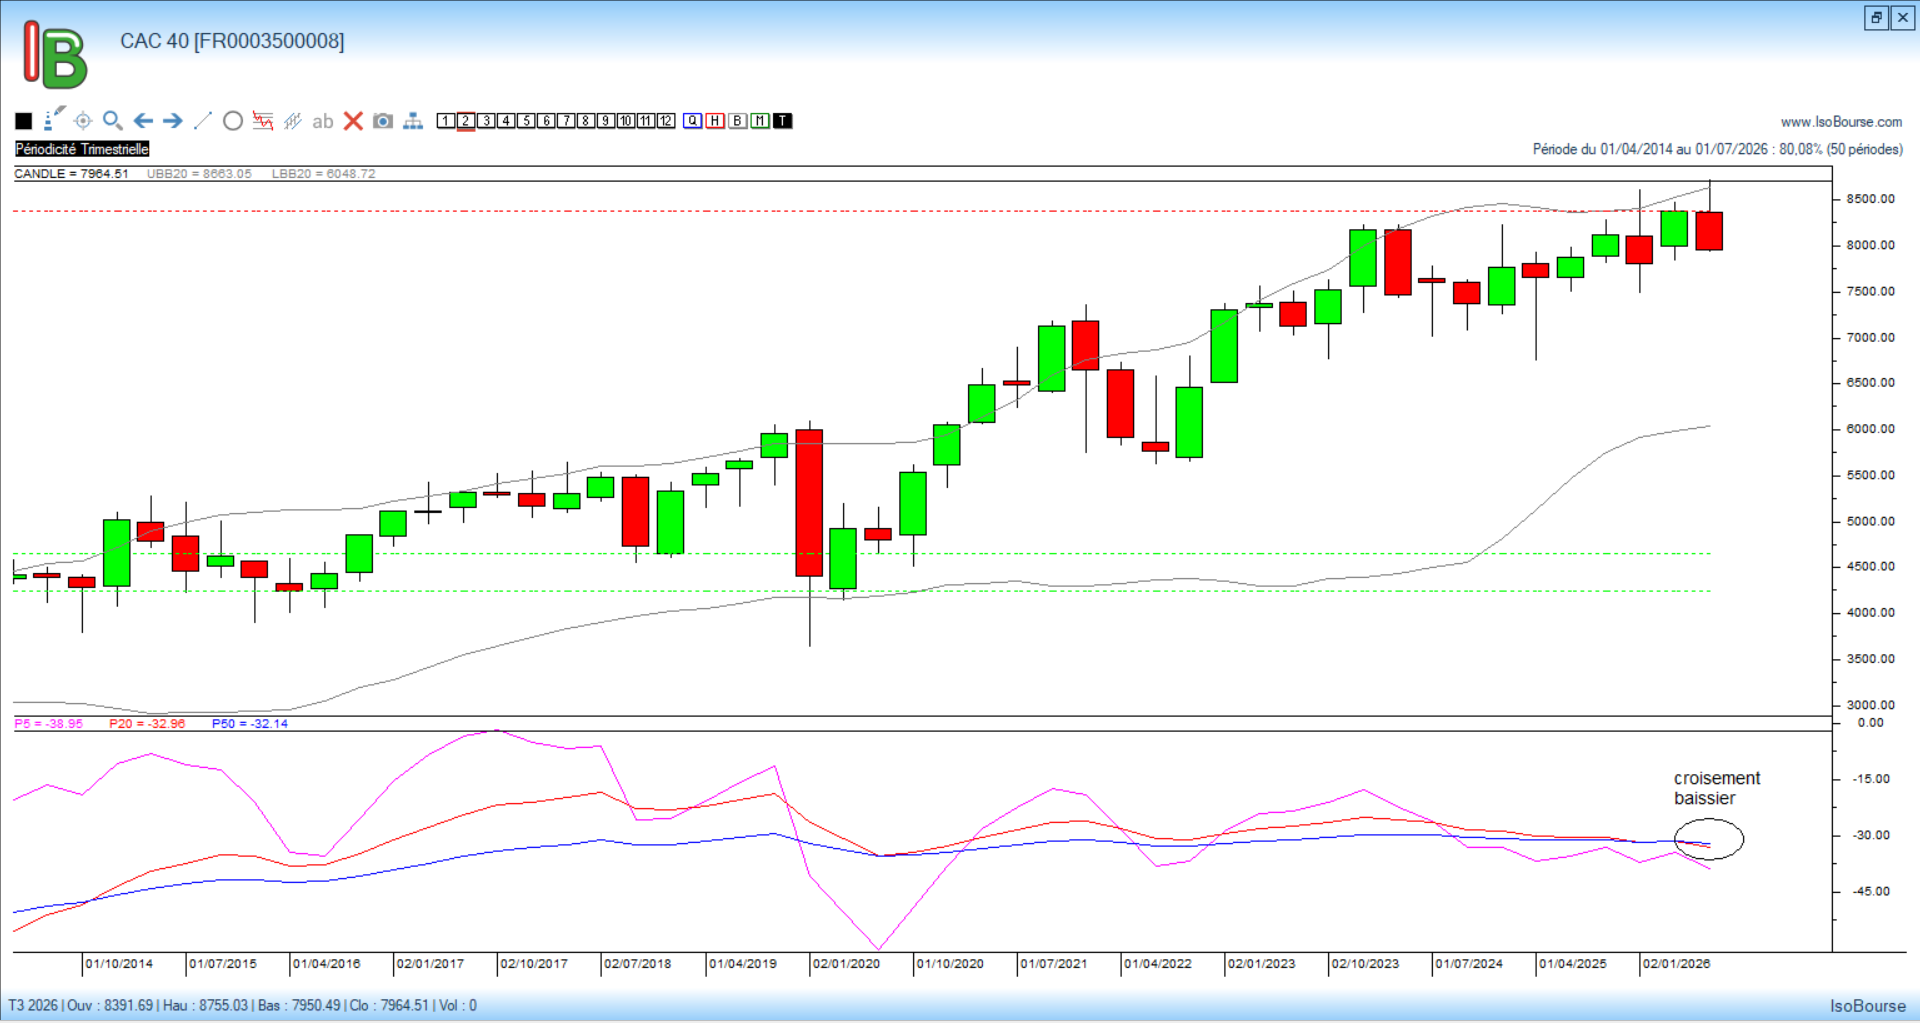
Faits marquants du trimestre
1. Le retour de la pression sur les taux
C’est probablement le fil conducteur de la fin du trimestre. La remontée des rendements obligataires a progressivement réduit l’attrait des actions.
En septembre, la remontée des taux longs s’est accompagnée d’une forte tension sur la dette française : le spread entre l’OAT française à 10 ans et le Bund allemand a atteint 126 points de base le 30 septembre, son niveau le plus élevé depuis 2012.
2. Le pétrole et le risque inflationniste
La remontée du pétrole a constitué un autre élément défavorable. Le Crude Oil a dépassé les 100 dollars en septembre, alimentant les craintes d’une nouvelle poussée inflationniste et, par conséquent, d’une politique monétaire moins accommodante.
3. Le décrochage du luxe
Les valeurs LVMH, Hermès, Kering et EssilorLuxottica ont continué à souffrir des interrogations concernant la consommation mondiale, notamment en Asie. LVMH avait notamment atteint en septembre son plus bas niveau depuis fin 2020.
C’est un élément particulièrement important pour le CAC 40 qui amplifie mécaniquement l’impact de la baisse.
4. Une dispersion toujours spectaculaire entre les valeurs
La baisse de l’indice ne signifie pas que l’ensemble de la cote française a subi le même sort.
Depuis le 1er janvier, les valeurs du CAC 40 montrent une dispersion considérable :
STMicroelectronics en hausse de 110,15 %, ArcelorMittal de 52,51 %, TotalEnergies de 40,96 %, tandis que Stellantis recule de 58,51 %, EssilorLuxottica de 44,78 % et LVMH de 38,55 %.
Autrement dit, 2026 reste une année de forte rotation sectorielle.
Ce trimestre montre surtout que la cote parisienne est en train de se diviser entre les valeurs bénéficiant de tendances structurelles (énergie, IA, électrification) et celles confrontées à un ralentissement de leur cycle (luxe, automobile et certaines valeurs de consommation)
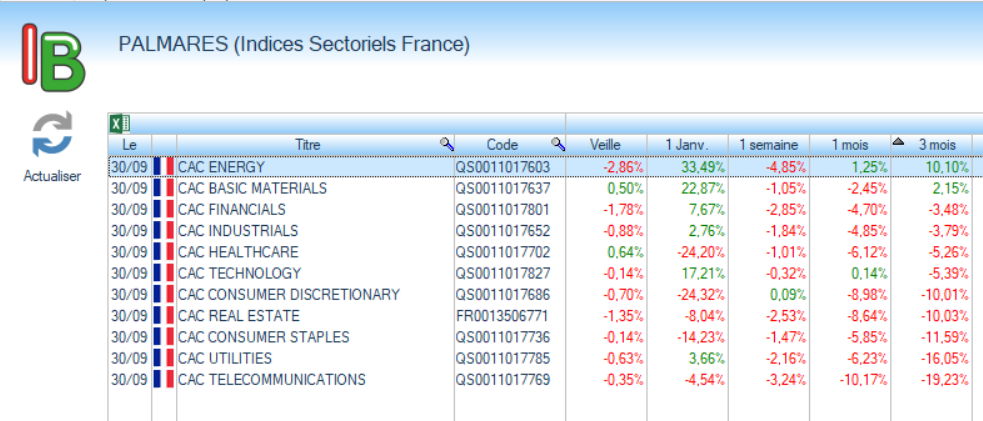
Le marché ne fonctionne donc plus sur la logique de baisse des taux (hausse des actions)
Il doit à moyen terme arbitrer entre trois éléments contradictoires :
– IA et investissements industriels → soutien aux valeurs technologiques et industrielles
– Pétrole et inflation → pression sur les taux et les marges
– Taux longs français + risque budgétaire → pression sur les valeurs domestiques et les secteurs sensibles au coût de l’argent
Laisser un commentaire