Les courbes de Pression 5 et 20 mois ont montré fin août que la valeur est rapidement repassée en tendance baissière de moyen terme.
Ces retournements rapides de tendance en six mois indiquent clairement les incertitudes qui planent sur la valeur de la part des investisseurs.
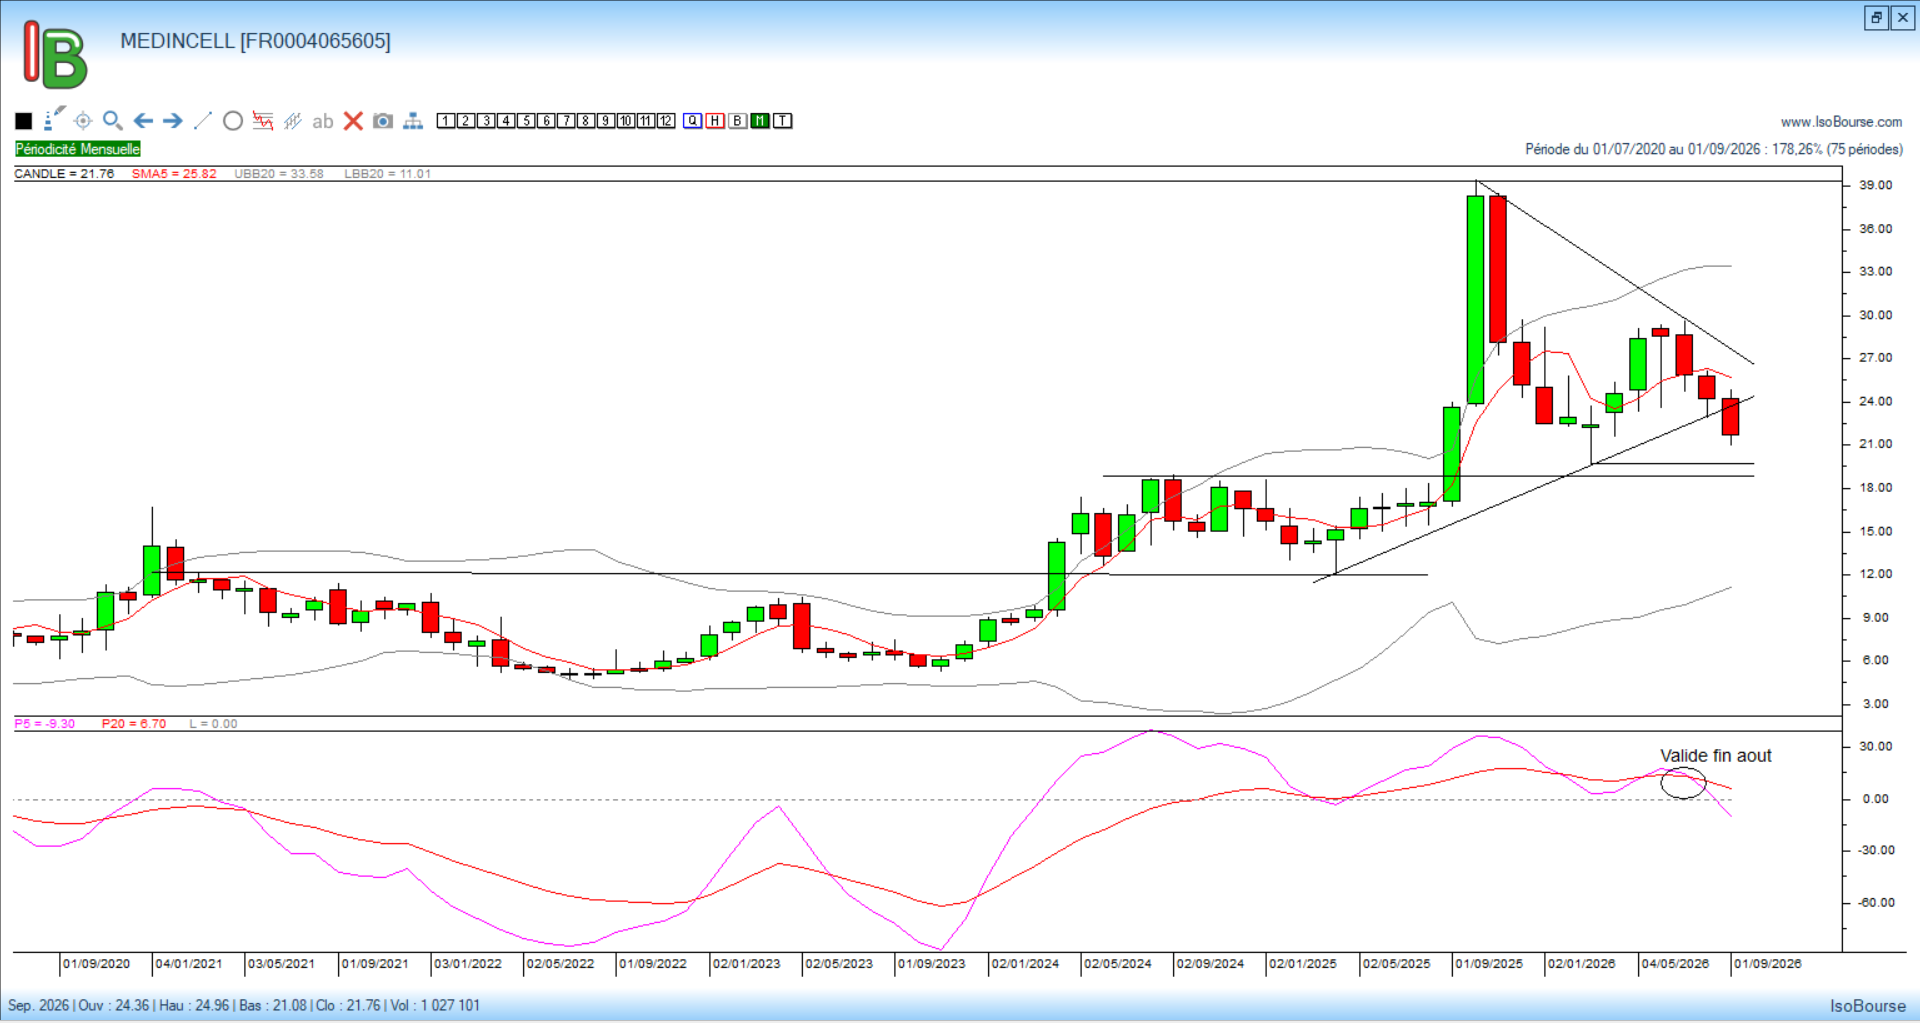
Le graphique montre que le retournement qui s’est opéré à partir d’un doji en porteur d’eau formé en mars, n’a eu qu’un effet limité malgré l’incidence haussière de cette structure.
Force est de constater, à huit séances de la clôture de septembre, que l’enfoncement du support oblique sera probablement validé.
Dans ce cas, le titre aurait pour cible de repli la zone des 18,75 € à 19,70 € sans garantie d’un arrêt du mouvement en cours sur ces niveaux.
analyse DE cette déception boursière sur Le titre :
La déception boursière autour de Medincell depuis fin 2025 provient surtout d’un décalage entre les attentes du marché et la réalité du calendrier de création de valeur. Le paradoxe est que les fondamentaux d’UZEDY continuent de progresser, mais pas assez vite pour justifier certaines valorisations anticipées.
1. UZEDY progresse, mais sans effet « explosif »
Les ventes d’UZEDY commercialisées par Teva ont continué à croître :
- 136 M$ sur les 9 premiers mois de 2025 (+82 %)
- 191 M$ sur l’ensemble de 2025 (+63 %)
- 63 M$ au premier trimestre 2026 (+62 % sur un an)
- Teva vise 250 à 280 M$ de ventes en 2026
Le problème est que Medincell ne touche que des royalties à quelques pourcents des ventes. Même avec 250 M$ de chiffre d’affaires UZEDY, l’impact direct sur les revenus de Medincell reste relativement modéré.
Ainsi, le marché constate une forte croissance commerciale mais une rentabilité encore lointaine.
2. Les revenus restent irréguliers
L’un des principaux freins au cours est l’absence de visibilité sur les paiements d’étapes (« milestones »)
En 2025, Medincell avait bénéficié d’un paiement de 4,8 M€ lié à l’olanzapine LAI. En 2026, aucun milestone n’a été comptabilisé, ce qui a mécaniquement réduit les revenus publiés malgré la hausse des royalties UZEDY.
Pour les investisseurs, cela entretient l’impression que la société dépend encore fortement d’événements ponctuels.
3. La grande attente : l’olanzapine LAI
Le principal catalyseur attendu est aujourd’hui l’olanzapine injectable longue durée.
Les étapes récentes sont positives :
- dépôt du dossier FDA en décembre 2025
- acceptation du dossier par la FDA en février 2026
Mais plusieurs incertitudes subsistent :
- obtention effective de l’autorisation
- conditions du libellé de l’autorisation
- vitesse d’adoption commerciale
- capacité à concurrencer les traitements existants
- montant réel des royalties futures
Tant que le produit n’est pas approuvé puis commercialisé, le marché applique généralement une décote importante.
4. L’incertitude sur AbbVie
Beaucoup d’investisseurs avaient intégré dans leur scénario une forte création de valeur provenant du partenariat avec AbbVie.
Or les informations communiquées restent limitées :
- les travaux avancent
- un dossier réglementaire est attendu
- mais AbbVie ne communique quasiment pas sur le potentiel commercial
Le marché déteste les zones grises. L’absence de visibilité retarde donc la revalorisation.
5. Medincell n’est toujours pas rentable
Malgré la montée des royalties, Medincell continue d’afficher des pertes nettes significatives :
- perte nette d’environ 18 M€ en 2024-2025
- perte nette d’environ 31 M€ en 2025-2026
Cette situation est classique pour une biotech en phase de transition vers un modèle de revenus récurrents, mais elle limite l’appétit des investisseurs institutionnels.
6. Le marché attend désormais des preuves
A partir de fin 2023, le marché valorisait surtout une promesse. Ce qui explique la forte hausse jusqu’en octobre 2025.
- succès d’UZEDY
- montée rapide des royalties
- arrivée de l’olanzapine
- succès des partenariats
Depuis fin 2025, les investisseurs demandent davantage de preuves chiffrées :
- ventes UZEDY supérieures à 300-400 M$
- approbation de l’olanzapine
- déclenchement de milestones commerciaux
- avancées concrètes chez AbbVie
En d’autres termes, Medincell a été valorisée comme une valeur de promesse. Les investisseurs demandent désormais des résultats tangibles plutôt qu’un simple scénario de croissance.
Les points à surveiller dans les prochains mois
- Les ventes trimestrielles d’UZEDY chez Teva
- Le franchissement éventuel des seuils déclenchant les 105 M$ de milestones commerciaux potentiels
- La décision de la FDA sur l’olanzapine LAI
- Les annonces d’AbbVie sur son programme utilisant la technologie BEPO
- La trajectoire vers l’équilibre financier de Medincell
Laisser un commentaire