Pour faire suite à ma publication d’hier, il est nécessaire d’analyser le signal envoyé par le WTI et l’Invesco DB Commodity Index.
Ci-dessous leurs graphes respectifs sur l’unité de temps hebdomadaire :
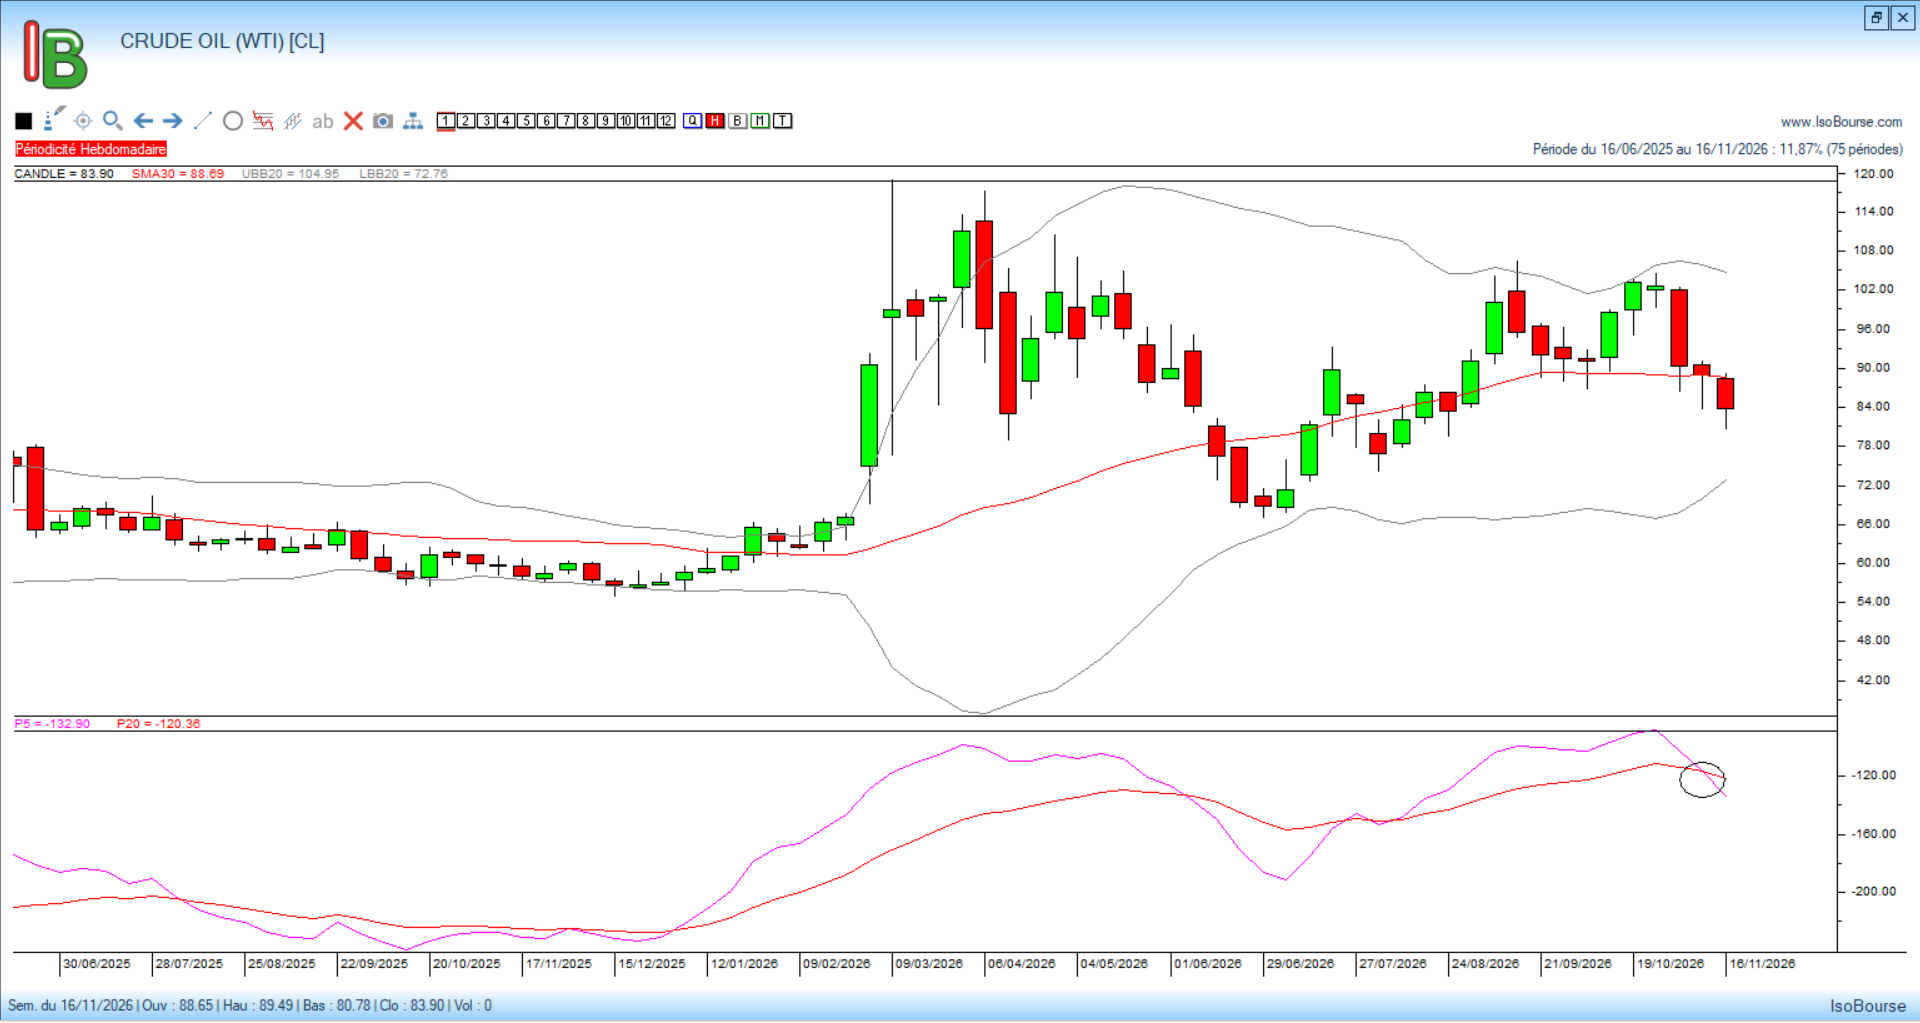
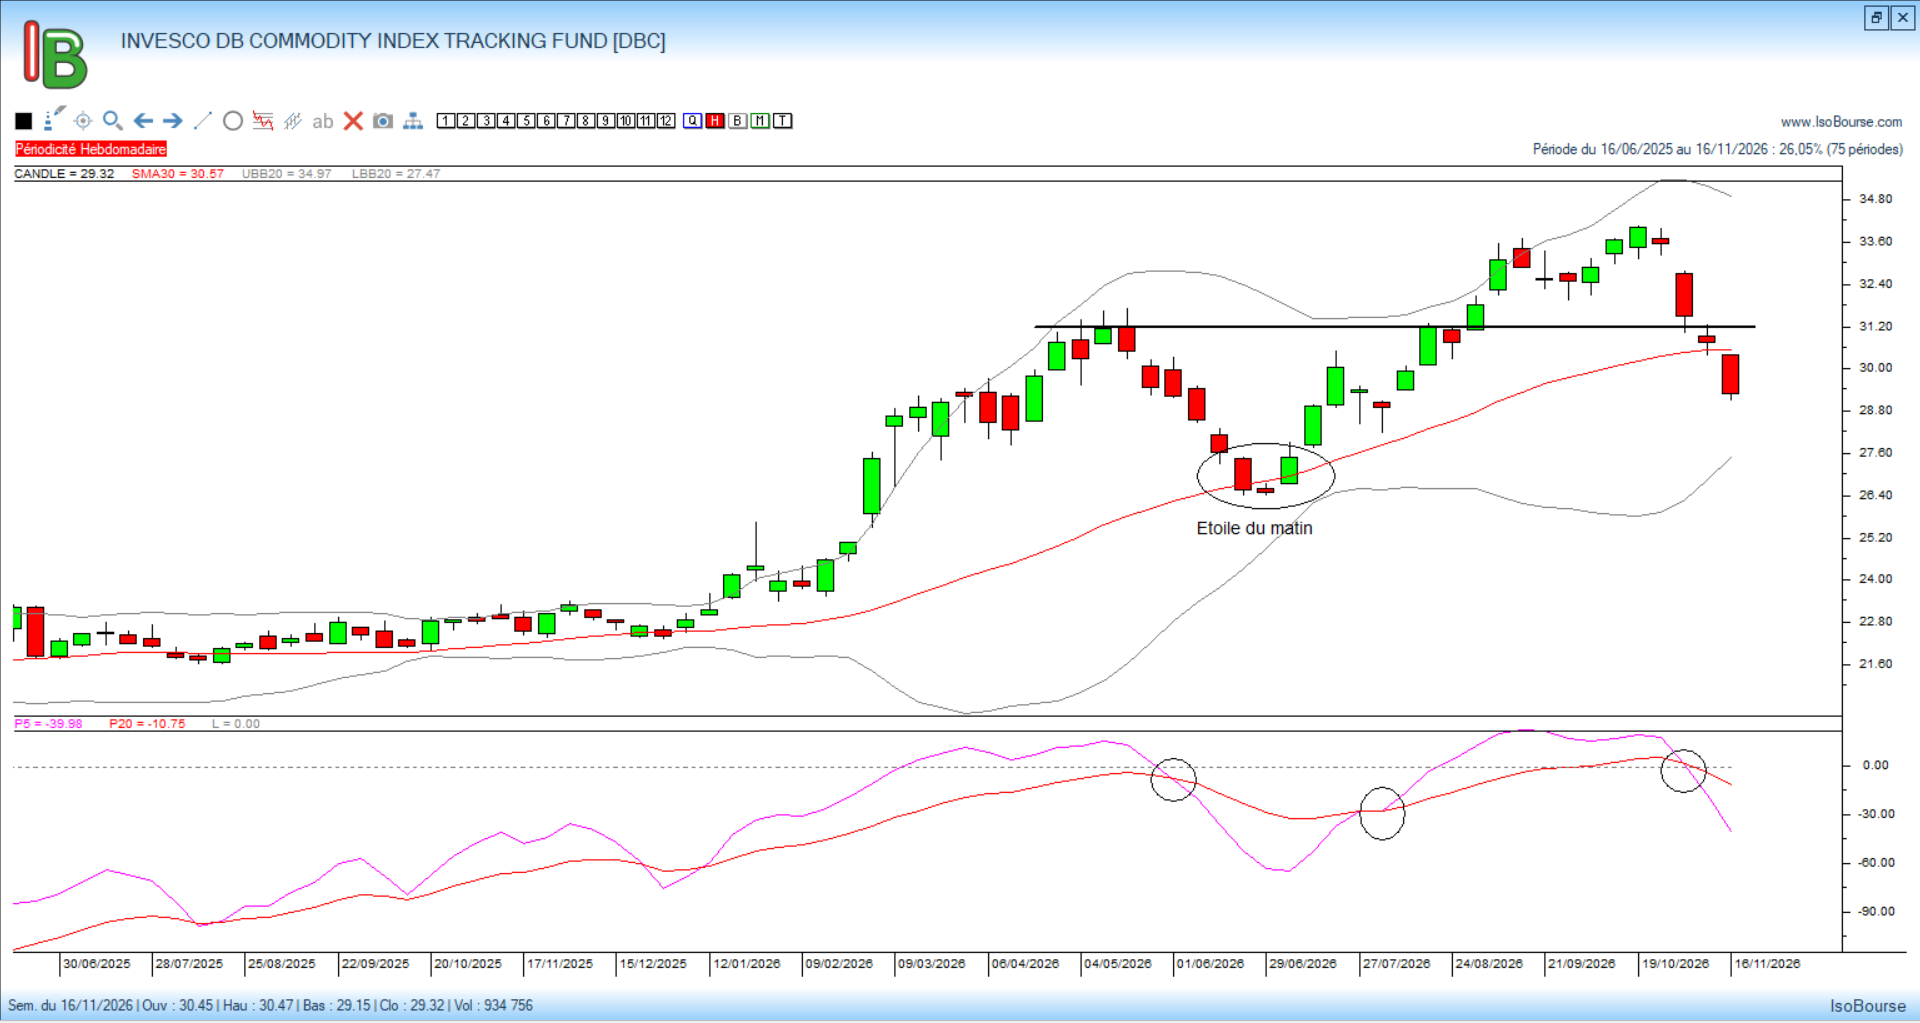
Nous constatons que sur le court terme, le WTI vient de basculer en tendance baissière cette semaine et que la tendance pour l’Invesco DB est validée depuis deux semaines, suite au croisement des courbes de Pression Isobourse 5 et 20 semaines.
Comment interpréter ce double basculement : signal d’alerte supplémentaire, ou simple événement technique isolé
1. Le pétrole : un signal de ralentissement potentiel
Le passage du WTI en tendance baissière hebdomadaire peut être interprété de plusieurs façons :
- Anticipation d’un ralentissement de la demande mondiale : les investisseurs peuvent commencer à anticiper une activité industrielle, commerciale et de transport moins dynamique.
- Réduction des anticipations inflationnistes : une baisse durable du pétrole peut alléger les pressions inflationnistes, ce qui pourrait théoriquement être favorable aux banques centrales et aux obligations.
- Signal de dégradation du cycle économique : lorsque la baisse du pétrole accompagne une correction des marchés actions, elle devient plus préoccupante qu’une baisse isolée liée à une augmentation de l’offre.
Fondamentalement : une baisse du pétrole liée à une offre plus abondante est plutôt favorable aux économies importatrices, tandis qu’une baisse provoquée par un recul de la demande peut traduire une détérioration du cycle économique.
2. L’indice DBC : un signal plus large et potentiellement plus significatif
L’intérêt du basculement de l’indice Invesco DB Commodity Index est qu’il ne repose pas uniquement sur le pétrole.
Comme vu à plusieurs reprises dans mes publications, l »indice couvre plusieurs familles de matières premières : énergie, métaux industriels, métaux précieux et produits agricoles. Il offre ainsi une lecture plus globale de l’évolution des matières premières.
La combinaison de deux signaux baissiers — WTI et DBC — est donc plus intéressante que le seul recul du pétrole
Cette convergence traduit une prudence croissante des investisseurs, qui réduisent leur exposition aux marchés et aux actifs sensibles à la conjoncture économique.
3. Le contexte de cette semaine renforce le signal
Les éléments observés cette semaine confortent cette analyse :
– Les marchés actions ont subi une forte correction, notamment autour des interrogations sur les valorisations liées à l’IA
– Le pétrole connaît sa troisième baisse hebdomadaire consécutive, les anticipations d’excédent d’offre pesant sur les cours
– Les matières premières et même les métaux précieux ont subi des ventes, ce qui suggère une réduction globale de l’exposition au risque.
Par ailleurs, la baisse de l’or analysée récemment, malgré les tensions sur les marchés actions constitue un élément notable : dans cette phase, les investisseurs semblent privilégier la réduction des positions et la liquidité plutôt qu’un transfert vers les valeurs refuges.
4. Trois scénarios possibles pour les marchés
Dégradation du cycle économique (le plus préoccupant)
Le pétrole et les matières premières poursuivent leur baisse, les indices actions restent sous pression.
La baisse des matières premières devient alors un indicateur avancé de ralentissement économique.
Correction financière sans récession
Les marchés corrigent les excès de valorisation, particulièrement dans la technologie, tandis que les matières premières baissent sous l’effet de facteurs d’offre.
Dans ce cas, la baisse du pétrole serait plutôt désinflationniste et pourrait permettre une stabilisation ultérieure des marchés.
Entrée dans une phase de stress plus systémique
La baisse des matières premières s’accompagne d’une hausse de la volatilité, d’une faiblesse persistante des indices et d’une dégradation des anticipations économiques.
Ce serait le scénario dans lequel les signaux hebdomadaires actuels prendraient une importance majeure.
Mon interprétation
Ce double basculement doit être considéré comme un signal d’alerte supplémentaire, et non comme un simple événement technique isolé.
La détérioration des marchés actions est désormais accompagnée par une dégradation de la tendance des matières premières. Cela augmente le risque que la correction actuelle dépasse le simple ajustement des valorisations technologiques et reflète progressivement une remise en cause des perspectives de croissance.
Autres points à surveiller le cuivre et les marchés du crédit :
– Le cuivre est souvent considéré comme un indicateur avancé de l’activité économique (ce que nous avons évoqué à plusieurs reprises au fil de mes articles)
– Les marchés du crédit sont particulièrement importants car ils permettent de mesurer le niveau de confiance des investisseurs dans la capacité des entreprises à rembourser leur dette.
Le cuivre permettra de vérifier si la baisse des matières premières s’étend aux anticipations d’activité industrielle, tandis que les marchés du crédit donneront une indication sur le niveau de risque perçu par les investisseurs.
Leur dégradation simultanée renforcerait le risque d’un ralentissement économique plus marqué.
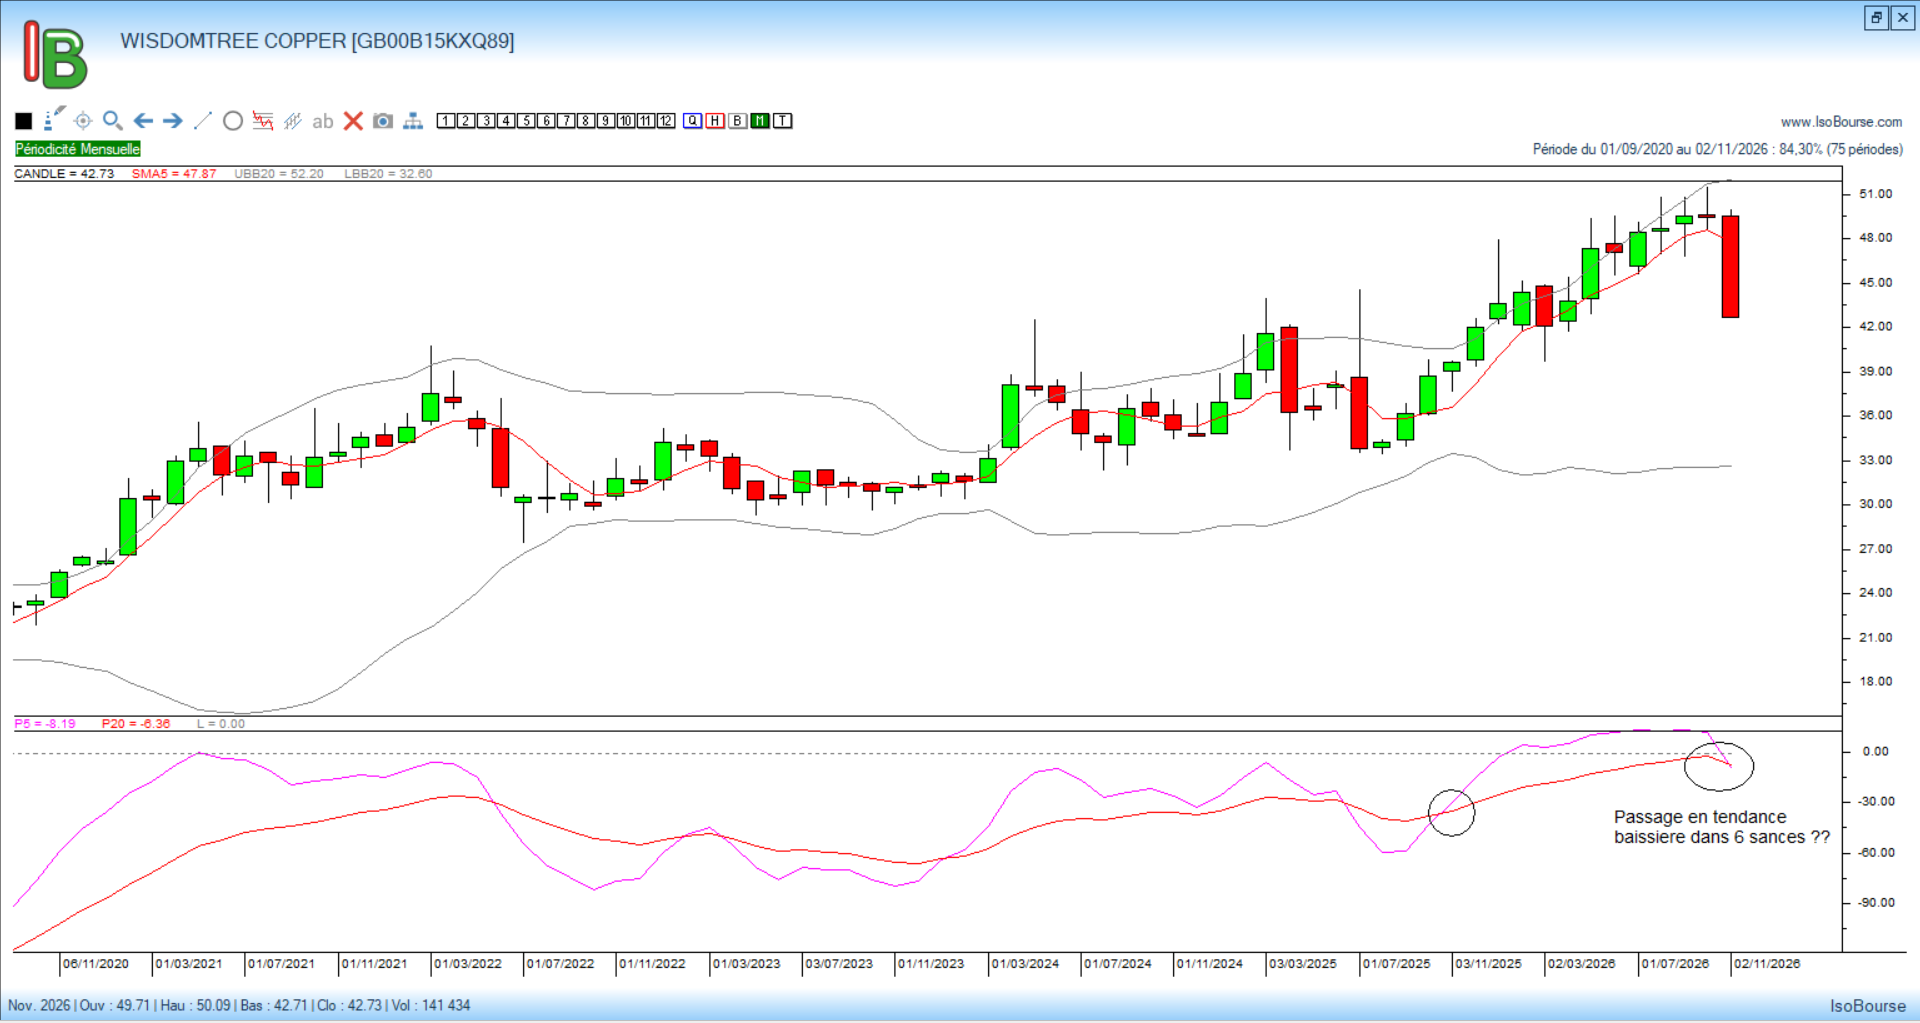
La tendance du cuivre à partir du graphique mensuel du cuivre (à travers le WisdomTree Copper) est préoccupante.
Aurons-nous la confirmation du croisement baissier des courbes de Pression Isobourse 5 et 20 mois dans 6 séances ?
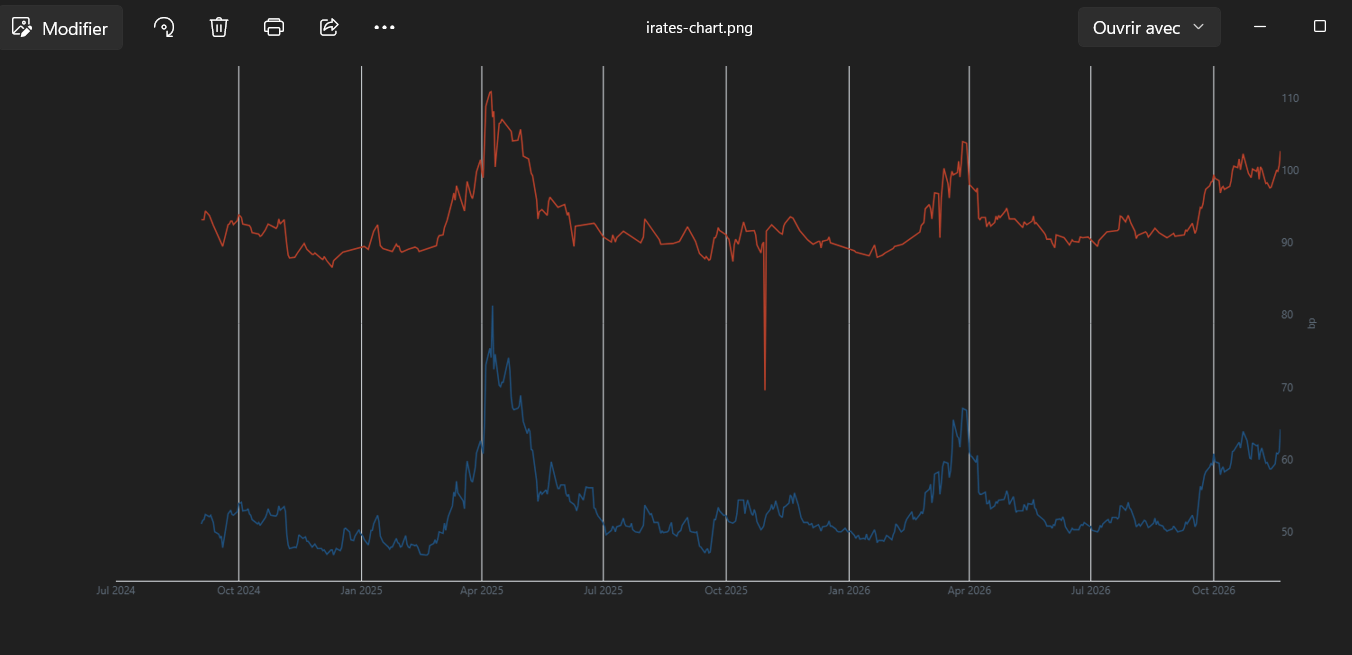
Pour les marchés du crédit européen, l’indicateur iTraxx Crossover 5 ans (courbe rouge), mesure le coût de protection contre le risque de défaut d’un panier d’entreprises européennes à notation spéculative https://irates.today/credit.html?utm_source=chatgpt.com
C’est un indicateur très réactif au stress de marché : lorsqu’il monte fortement, cela traduit une dégradation de la perception du risque de crédit.
Laisser un commentaire